About

Zanim dokonasz wyboru ...
ce966851 d720 4727 b833 6c728f62619f

Jak wybrać pożyczkę pozabankową i nie żałować decyzji?

W sytuacji nagłego wydatku pożyczka pozabankowa może wydawać się szybkim i wygodnym rozwiązaniem. Jednak to, co łatwe na początku, może okazać się kosztowne w dłuższej perspektywie. Dlatego zanim zdecydujesz się na konkretną ofertę, warto podejść do tematu spokojnie i rozsądnie.

Problem polega na tym, że szybkość i wygoda bardzo często idą w parze z kosztami, które ujawniają się dopiero później.

Właśnie dlatego najwięcej błędów finansowych nie wynika z braku pieniędzy, ale z podejmowania decyzji pod presją czasu i emocji.

Psychologia decyzji finansowych – pułapki, w które łatwo wpaść

Pożyczka to zobowiązanie a nie decyzja „na szybko”

Pierwszy i najważniejszy krok – zatrzymaj się na chwilę.

Nawet jeśli pieniądze są pilnie potrzebne, warto poświęcić kilkanaście minut na analizę ofert. Pożyczka to nie tylko „szybka gotówka”, ale zobowiązanie, które trzeba spłacić – często z dodatkowymi kosztami.

Zadaj sobie pytanie: Czy naprawdę potrzebuję tej pożyczki? Czy mam realny plan jej spłaty?

Jeśli odpowiedź na drugie pytanie jest niepewna, to mamy sygnał ostrzegawczy.
2 about
kula kasy

RRSO – liczba, której nie możesz ignorować

Rzeczywista Roczna Stopa Oprocentowania (RRSO) to jeden z najważniejszych wskaźników. Pokazuje całkowity koszt pożyczki w skali roku – uwzględnia nie tylko odsetki, ale też prowizje i opłaty dodatkowe. Im wyższe RRSO, tym droższa pożyczka.

Uwaga: Niektóre oferty reklamują się jako „pierwsza pożyczka za 0%”. To może być korzystne, ale tylko jeśli:

  • spłacisz ją w terminie,
  • nie przedłużysz okresu spłaty.

Warunki spłaty i konsekwencje opóźnień

Zanim klikniesz weźmiesz pożyczkę sprawdź dokładnie:


  • co się stanie, jeśli spóźnisz się ze spłatą,
  • jakie są opłaty za przedłużenie terminu,
  • czy firma umożliwia wcześniejszą spłatę bez dodatkowych kosztów.

Brak tej wiedzy to jeden z najczęstszych błędów pożyczkobiorców.
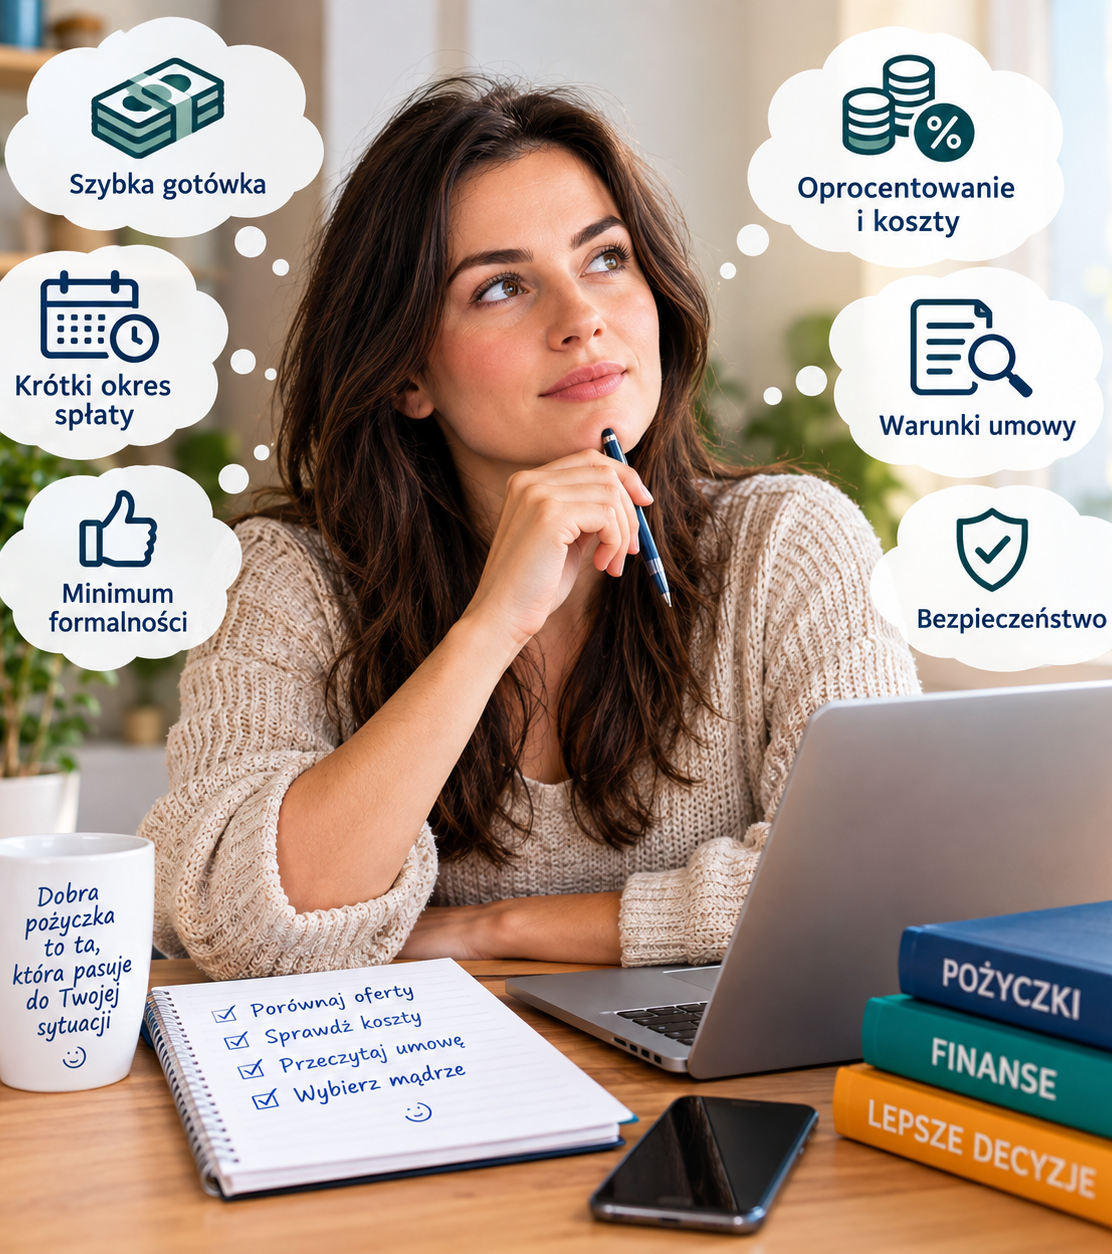
Świadoma decyzja finansowa

Jeśli coś wydaje się zbyt dobre, zbyt piękne żeby było prawdziwe to zwykle takie właśnie jest.

Pobierz grafikę aby zobaczyć Ba95d78a7c942571185308775a97a3a0
a8d926b4 cd0b 41b7 876b 2f98efb6a220

Sprawdź całkowity koszt, nie tylko ratę

Niska rata może wyglądać zachęcająco, ale często oznacza dłuższy okres spłaty, a tym samym większy całkowity koszt.

Zawsze sprawdź:

  • ile pożyczysz,
  • ile oddasz łącznie,
  • ile wynosi koszt pożyczki (różnica między tymi kwotami).

To właśnie ta różnica powinna decydować o wyborze, a nie sama wysokość miesięcznej raty.

Wiarygodność firmy – nie każda oferta jest taka sama

Na rynku działa wiele firm pożyczkowych, ale nie wszystkie są równie transparentne.

Zwróć uwagę na:

  • czy firma jasno przedstawia koszty,
  • czy posiada dane rejestrowe i kontakt,
  • opinie innych klientów (szczególnie dotyczące problemów ze spłatą).
img 20260418 060908
a8d926b4 cd0b 41b7 876b 2f98efb6a220

Dopasuj pożyczkę do swojej sytuacji

Nie każda pożyczka jest dla każdego. To, co działa dla jednej osoby, może być złym wyborem dla innej.

Weź pod uwagę:

  • wysokość dochodów,
  • stabilność zatrudnienia,
  • inne zobowiązania finansowe.

Rozsądna zasada: rata pożyczki nie powinna znacząco obciążać Twojego miesięcznego budżetu.

Unikaj spirali zadłużenia

Jedna z największych pułapek to branie kolejnej pożyczki na spłatę poprzedniej. To prosta droga do problemów finansowych.

Jeśli już rozważasz taką opcję:

  • zatrzymaj się,
  • przeanalizuj swoją sytuację,
  • rozważ inne rozwiązania (np. negocjacje z wierzycielem).
img 20260418 060908
a8d926b4 cd0b 41b7 876b 2f98efb6a220

Podsumowanie

Dobra decyzja finansowa to taka, która jest:

  • przemyślana,
  • oparta na realnych możliwościach,
  • podjęta bez presji.

Pożyczka może pomóc, ale tylko wtedy, gdy jest dopasowana do Twojej sytuacji i dobrze zrozumiana.

Kluczowe zmiany na rynku pożyczek.

  Dlaczego chwilówki działają dziś inaczej?

Rynek pożyczek pozabankowych w Polsce przeszedł w ostatnim czasie prawdziwą rewolucję. Osobom, które regularnie śledzą ofertę instytucji finansowych lub korzystają z ich usług, nie umknęły zapewne istotne modyfikacje w działaniu popularnych serwisów, takich jak chociażby Vivigo (dawniej Vivus).

Automatyczne obniżanie kwoty spłaty przy wcześniejszym zwrocie środków czy zniknięcie opcji „dobierania” dodatkowych pieniędzy w trakcie trwania umowy to nie przypadek ani wyraz wielkoduszności pożyczkodawców. Za tymi zmianami stoją twarde przepisy prawa, przełomowe wyroki sądowe oraz bezwzględne decyzje regulatorów rynku.

Co dokładnie się zmieniło i co to oznacza dla Twojego portfela? Rozkładamy te mechanizmy na czynniki pierwsze.

1. Wcześniejsza spłata pożyczki: Koniec z przetrzymywaniem Twoich pieniędzy

Jeszcze do niedawna standardowa procedura wyglądała następująco: jeśli wziąłeś chwilówkę na 30 dni, a postanowiłeś spłacić ją po zaledwie 4 dniach, system i tak wymagał przelewu pełnej kwoty wraz ze wszystkimi prowizjami i odsetkami za cały miesiąc. Aby odzyskać nadpłacone koszty, należało składać osobny wniosek i cierpliwie czekać na zwrot różnicy na konto.

Dziś zalogowanie się do panelu klienta np.w czwartym dniu trwania pożyczki, pokazuje od razu proporcjonalnie pomniejszoną kwotę do spłaty. Z czego wynika ta zmiana?

  Wyrok Lexitor i stanowcze decyzje UOKiK

Podstawą prawną jest art. 49 Ustawy o kredycie konsumenckim oraz przełomowy wyrok Trybunału Sprawiedliwości Unii Europejskiej (TSUE) w sprawie C-383/18 (tzw. wyrok Lexitor). Sąd jednoznacznie rozstrzygnął, że w przypadku wcześniejszej spłaty kredytu konsumenckiego konsument ma prawo do obniżki wszystkich całkowitych kosztów pożyczki – proporcjonalnie do czasu, o jaki skrócono umowę.

Urząd Ochrony Konkurencji i Konsumentów (UOKiK) zaczął bezwzględnie egzekwować te przepisy, nakładając wielomilionowe kary na banki i firmy pozabankowe, które utrudniały rozliczenia lub przetrzymywały środki klientów. Aby uniknąć kolejnych sankcji oraz odciążyć działy obsługi od tysięcy wniosków reklamacyjnych, firmy pożyczkowe wdrożyły automatyczne kalkulatory. System od razu stosuje tzw. metodę liniową – dzieli koszty przez 30 dni i mnoży je wyłącznie przez czas, w którym faktycznie korzystałeś z kapitału.

2. Znikająca opcja „dobierania” kwoty: Koniec z iluzją łatwego limitu

Drugą zauważalną zmianą na profilach użytkowników jest brak możliwości doładowania pożyczki lub dobrania dodatkowej kwoty do już istniejącej umowy. Funkcja ta, niezwykle popularna jeszcze jakiś czas temu, została całkowicie wycofana lub mocno ograniczona.

To bezpośredni efekt uszczelnienia tzw. Ustawy Antylichwiarskiej oraz objęcia firm pożyczkowych bezpośrednim nadzorem Komisji Nadzoru Finansowego (KNF).

Zasada 120 dni i sztywne limity kosztów

Dawniej „dobieranie” środków bywało dla firm sposobem na naliczanie dodatkowych opłat i prowizji przygotowawczych. Ustawodawca ukrócił te praktyki wprowadzając przepisy (art. 36b i 36c Ustawy o kredycie konsumenckim), zgodnie z którymi wszystkie umowy i doładowania udzielone jednemu klientowi w ciągu 120 dni sumują się.

Koszty pozaodsetkowe dla całej sumy nie mogą przekroczyć ustawowego limitu wyznaczonego przy pierwszej umowie. W praktyce oznacza to, że ponowne zaoferowanie klientowi kilkuset złotych w trakcie trwania umowy stało się dla pożyczkodawcy finansowo nieopłacalne.

Rzetelna ocena zdolności kredytowej pod okiem KNF

KNF wywiera ogromny nacisk na zapobieganie pętli zadłużenia. Wytyczne nadzorcze wymagają, aby każda dodatkowa kwota przekazywana konsumentowi była poprzedzona pełną i udokumentowaną weryfikacją jego sytuacji finansowej w bazach (takich jak BIK, KRD czy BIG) oraz analizą dochodów. Udzielanie dodatkowej gotówki „jednym kliknięciem” bez pełnej weryfikacji ryzyka jest dziś z punktu widzenia prawa traktowane jako poważne uchybienie, za które firmie grozi wykreślenie z Rejestru Instytucji Pożyczkowych.

Podsumowanie: Rynek bezpieczniejszy dla konsumenta

Opisane zmiany to dowód na to, że rynek pożyczek pozabankowych w Polsce dojrzał i poddał się surowym ramom prawnym. Choć brak możliwości dobierania kwoty może wydawać się nieelastycznym utrudnieniem, w rzeczywistości chroni przed podejmowaniem impulsywnych decyzji i wpadnięciem w spiralę długu. Z kolei automatyczne przeliczanie kosztów przy wcześniejszej spłacie to czysta oszczędność czasu i pieniędzy po stronie klienta.

Szukasz bezpiecznej oferty dostosowanej do Twoich możliwości? Przejdź do naszego aktualnego zestawienia i porównaj sprawdzone propozycje na ranking-pozyczek.com.